Et puis... plus rien.
L'erreur fatale, c'est de traiter les conditions suspensives comme une formalité administrative qu'on signe sans lire.
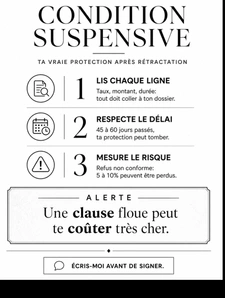
Ce que font trop d'acheteurs : ils paraphent sans comprendre les délais, sans vérifier que le taux et le montant du prêt inscrit dans le compromis correspondent EXACTEMENT à leur dossier réel.
Résultat ?
Si la banque refuse un financement "différent" de celui écrit dans le compromis... la condition suspensive ne joue pas.
Le dépôt de garantie - entre 5 et 10% du prix de vente - reste au vendeur. Sur un bien à 250 000€, ça fait 12 500€ à 25 000€ partis.
Sans recours.
Et ce n'est pas tout : si tu laisses passer le délai de réalisation (en général 45 à 60 jours), tu perds ta protection MÊME si tu avais une raison valable.
La condition suspensive, c'est ton seul filet de sécurité après les 10 jours de rétractation.
Elle doit être rédigée au millimètre : bon taux, bon montant, bonne durée, délai réaliste.
Mon rôle, c'est d'anticiper ça dès l'offre d'achat - pour que le jour du compromis, ta clause soit blindée.
Tu as un projet d'achat en cours ? Envoie-moi un message avant de signer quoi que ce soit. 🔑