Tu compares des offres de crédit en ligne... et tu signes la moins bonne sans le savoir. 😅
Ca arrive très régulièrement. Ce n'est pas une question d'intelligence, c'est juste que personne ne t'a donné les bons réflexes.
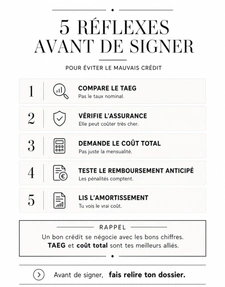
Voici les 5 points que j'explique à tous mes clients avant qu'ils ne posent leur signature.
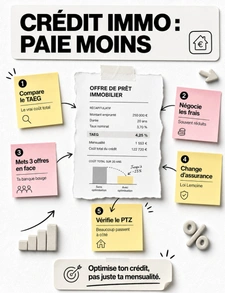
1. Compare le TAEG, pas le taux nominal
Le taux affiché en gros, c'est du marketing. Le TAEG (Taux Annuel Effectif Global) intègre TOUS les frais : intérêts, assurance, frais de dossier, garanties. C'est le seul chiffre qui compte vraiment.
2. Surveille l'assurance emprunteur
Elle représente en moyenne 1/3 du coût total de ton crédit. Grâce à la loi Lemoine, tu peux choisir ton assurance ailleurs que chez ta banque. Ca peut te faire économiser des milliers d'euros.
3. Demande le coût total du crédit, pas juste la mensualité
Sur 20 ans, deux offres similaires en mensualité peuvent avoir 15 000€ d'écart. Demande toujours : "Combien je rembourse en tout ?"
4. Vérifie les conditions de remboursement anticipé
Tu vendras peut-être dans 7 ans. Les pénalités de remboursement anticipé peuvent ruiner une belle offre sur le papier.
5. Lis le tableau d'amortissement
C'est là que tu vois la vérité : tu rembourses surtout des intérêts les premières années. Ca change tout à ta stratégie d'achat.
Un bon crédit, ça se négocie avec les bons outils.
Si tu veux qu'on regarde ton dossier ensemble avant que tu signes quoi que ce soit, je suis là !