Elle avait l'apport. Elle avait le prêt. Elle pensait que tout était bouclé.
Puis elle a ouvert le mail du notaire.
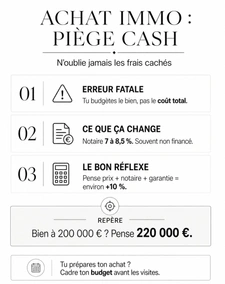
L'erreur, c'est de budgéter uniquement le prix du bien et d'oublier les frais de notaire et les frais de banque notamment, jusqu'au jour du compromis.
Résultat : elle découvre 15 000 € de frais qu'elle n'a pas provisionnés. La banque bloque le prêt. Le vendeur vend à quelqu'un d'autre.
Ce que ça coûte concrètement :
- Dans l'ancien, les frais de notaire représentent entre 7 % et 8,5 % du prix de vente
- Sur un bien à 200 000 €, c'est entre 14 000 € et 17 000 € à sortir CASH
- La majorité des banques refusent de les financer : ils doivent venir de ton apport
Ce que tu dois faire à la place :
Dès que tu as un budget en tête, calcule ton enveloppe globale : prix du bien + frais de notaire + frais de garantie bancaire. Le tout représente souvent 10 % en plus du prix affiché.
Tu achètes un bien à 200 000 € ? Prévois 220 000 € dans ta tête, pas 200 000 €.
C'est ce qu'on cadre ensemble avant même la première visite.
Comme ça, le jour du compromis, il n'y a aucune mauvaise surprise. Juste une signature. ✅